Money Walkie

Captures d’écran
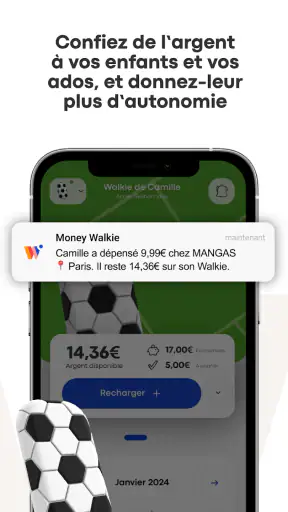
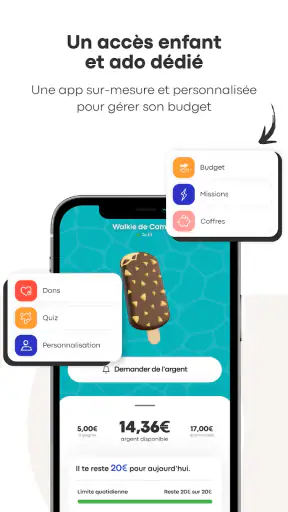
Détails
- Note
- 388.00 avis
- Version
- 7.4.1
- Développeur
- Money walkie
Analyse par Norviv
J’ai abordé Money Walkie comme un outil destiné à une situation très concrète : permettre à un enfant d’avoir de l’argent sur lui sans lui confier directement une carte bancaire classique. L’idée est simple, mais son intérêt dépend beaucoup de la façon dont la famille se déplace, de l’autonomie de l’enfant et de la facilité avec laquelle chacun peut comprendre les étapes nécessaires. Après l’avoir examiné sous l’angle de la lisibilité, de la navigation et de l’accès dans la vie quotidienne, je le vois surtout comme un intermédiaire entre l’argent liquide et les solutions bancaires plus adultes.
Cette application de finance est développée par Money walkie. Elle est gratuite, classée PEGI 3 et fonctionne à partir d’Android 8.0. Sa note moyenne de 4,6, accompagnée d’environ 3 200 évaluations et de plus de 100 000 installations, montre qu’elle a déjà trouvé son public. Elle existe depuis le 25 novembre 2020 et sa version actuelle est la 7.4.1. Ces éléments ne remplacent pas un essai personnel, mais ils donnent une première indication : le service n’est pas une curiosité toute récente, et il s’adresse à un usage familial identifiable.
Une lecture claire pour un usage familial
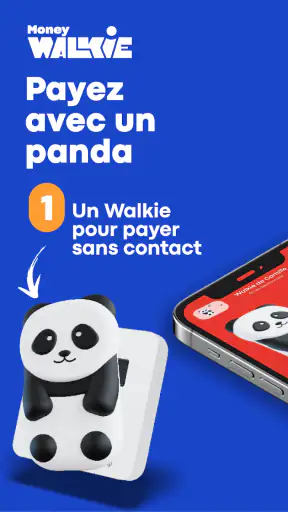
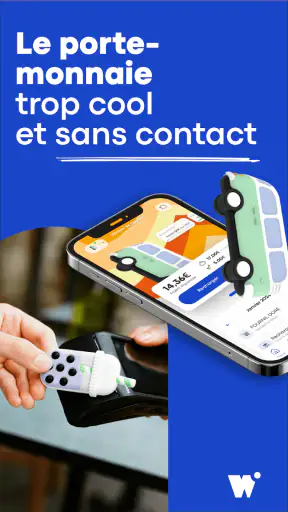
Ce que j’apprécie d’abord dans Money Walkie, c’est son positionnement immédiatement compréhensible. On ne me demande pas de transformer mon enfant en utilisateur d’une banque complète. Le produit est présenté comme un portefeuille sans contact pour lui confier de l’argent de manière encadrée. Cette spécialisation réduit la question à une action parlante : préparer une somme, la rendre disponible, puis laisser l’enfant s’en servir dans un contexte prévu.
Pour un parent, cette clarté compte beaucoup. Les applications financières traditionnelles empilent souvent les comptes, les virements, les plafonds, les bénéficiaires et les opérations. Ici, l’intérêt est justement de ne pas donner l’impression qu’un enfant doit maîtriser tout l’univers bancaire avant de pouvoir payer une glace ou un petit achat. La meilleure qualité de Money Walkie est sa promesse limitée et concrète : accompagner une première expérience de paiement, plutôt que reproduire une banque d’adulte en miniature.
La lisibilité ne dépend toutefois pas seulement des mots affichés. Elle dépend aussi de la situation dans laquelle on ouvre l’application. Un parent qui prépare une sortie scolaire, une journée chez des proches ou une promenade doit pouvoir comprendre rapidement ce qui est disponible et ce qui relève de la gestion parentale. Pour une famille qui utilise plusieurs appareils ou qui alterne entre plusieurs adultes responsables, il est utile de décider à l’avance qui s’occupe du rechargement et qui vérifie le solde. Cette petite organisation évite les manipulations précipitées au moment du départ.
Je conseille également de faire une démonstration à l’enfant avant la première sortie. Il ne suffit pas de lui dire que l’argent est « dans le portefeuille ». Il faut lui expliquer quand il peut l’utiliser, à qui demander de l’aide et quoi faire si le paiement ne se déroule pas comme prévu. Cette préparation est particulièrement utile pour un enfant qui lit encore lentement, qui se déconcentre facilement ou qui a besoin de consignes répétées. L’application peut simplifier l’accès à l’argent, mais elle ne remplace pas l’apprentissage du geste et du contexte.
Une navigation à penser avec l’enfant, pas seulement pour lui
Le principal utilisateur de l’interface sera souvent le parent, tandis que l’enfant se servira surtout du moyen de paiement associé. Cela change la manière d’évaluer l’ergonomie. Une interface agréable pour un adulte ne garantit pas que l’enfant saura quoi faire dans une situation inhabituelle. Je trouve donc plus pertinent de tester le parcours ensemble : préparer l’argent, vérifier ce qui est autorisé, puis expliquer le comportement à adopter devant un commerçant.
Des articles sélectionnés pour vous

SHEIN : quand un achat déraille, peut-on encore corriger le tir ?

Galerie photo : retrouver ses images sans se perdre dans les effets

Jeu de Coloriage: Bébé Couleur, une activité simple pour les petites pauses

Temu après un faux pas : l’application aide-t-elle à reprendre la main ?

PowerDirector : le montage mobile gagne en fluidité sans perdre le contrôle

Slam : Une Révolution Grâce à la Dernière Mise à Jour Android
Cette approche est intéressante pour les enfants qui ont besoin d’un cadre stable. Une routine courte peut être répétée avant chaque sortie : vérifier que le portefeuille est bien avec eux, rappeler la somme disponible, puis convenir d’un signal simple en cas de difficulté. Ce n’est pas une fonction cachée de l’application, mais une façon intelligente de l’intégrer dans la vie réelle. Le produit devient alors un support d’autonomie progressive, pas seulement un objet technologique.
Pour les adultes peu à l’aise avec les applications financières, la gratuité de Money Walkie enlève une première hésitation, mais elle ne supprime pas le besoin de comprendre le fonctionnement. Je recommande de ne pas attendre le jour d’un voyage ou d’une sortie importante pour l’installer. Une prise en main au calme permet de repérer les étapes, de choisir une somme raisonnable et de vérifier que l’enfant sait demander de l’aide. C’est aussi le meilleur moment pour décider si la solution convient réellement à la famille.
Le confort d’usage selon les capacités et les contextes
Je commencerais par vérifier non seulement si l’enfant peut payer, mais aussi si le parcours reste confortable pour lui dans son contexte habituel : écran, rythme, bruit et présence d’un adulte. Une courte répétition permet de repérer ce qui demande encore de l’aide, sans transformer la première sortie en test stressant. C’est cette observation qui aide ensuite à ajuster les consignes et à choisir une situation où l’autonomie peut progresser sereinement.
Vision, attention et compréhension
Pour les personnes ayant une vision réduite, la question essentielle est la lisibilité concrète de l’écran : taille des caractères, contraste, densité des informations et possibilité de s’orienter sans devoir relire plusieurs fois. Je ne présenterais pas Money Walkie comme une solution universellement accessible sur ce seul principe. En revanche, son rôle limité peut réduire la quantité d’informations à traiter par rapport à une application bancaire complète. Un parent peut aussi effectuer les étapes de préparation pendant que l’enfant conserve seulement la tâche qui lui revient.
Les enfants ayant des difficultés d’attention peuvent bénéficier d’un scénario très court et toujours identique. Je préfère une consigne comme « tu gardes le portefeuille, tu demandes avant un achat imprévu, puis tu le ranges » à une longue explication sur le fonctionnement financier. Le produit se prête bien à cette simplification parce qu’il est conçu autour d’un usage précis. Sa faiblesse apparaît lorsque la famille attend de l’application qu’elle explique seule les règles, les limites ou les réactions à adopter en cas d’erreur.
Pour un enfant qui comprend mieux avec des exemples, une mise en situation est plus efficace qu’une lecture des écrans. On peut jouer une scène de caisse à la maison, puis répéter le rangement du portefeuille et la demande d’assistance. Cette méthode aide aussi les enfants qui se sentent stressés par les interactions sociales. Ils savent à l’avance quelle étape vient ensuite, ce qui évite de devoir improviser devant d’autres personnes.
Motricité, sensibilité et besoin de repères
Le paiement sans contact peut être pratique pour un enfant qui éprouve des difficultés avec les gestes fins associés aux pièces, aux billets ou à une carte bancaire traditionnelle. Il faut néanmoins distinguer la simplicité du paiement et la capacité à manipuler correctement le portefeuille, à le sortir au bon moment puis à le remettre en sécurité. Pour certains enfants, le geste reste facile ; pour d’autres, il faudra prévoir davantage de temps et un accompagnement discret.
Les enfants sensibles au bruit, à la foule ou aux changements soudains peuvent trouver une caisse difficile, même avec un moyen de paiement simple. Dans ce cas, le bénéfice de Money Walkie dépend davantage de la préparation que de l’application elle-même. Je choisirais d’abord des environnements calmes, avec une file courte, puis j’augmenterais progressivement la difficulté. Cette progression permet d’évaluer si l’enfant gagne réellement en autonomie ou s’il se retrouve simplement confronté à une nouvelle source de stress.
Un autre point souvent négligé concerne la perte d’un objet. Un enfant qui a du mal à garder ses affaires sur lui, qui oublie facilement ses consignes ou qui se déplace dans un environnement très animé peut avoir besoin d’un adulte référent clairement identifié. Le portefeuille ne doit pas être considéré comme un objet sans conséquence parce qu’il est destiné à un enfant. Avant toute sortie, je définirais une règle simple : où il est rangé, quand il est sorti et à qui il est remis si l’enfant est fatigué ou désorienté.
Des situations où l’accès devient vraiment utile
Le cas le plus parlant est celui d’une journée où l’enfant est séparé de ses parents sans être totalement indépendant. Pour une sortie avec l’école, une activité sportive ou une visite chez un proche, Money Walkie peut éviter de donner de l’argent liquide qui se perd facilement ou une carte bancaire qui expose à une gestion trop complexe. Le parent conserve une place dans le dispositif, tandis que l’enfant peut participer à un achat simple comme les autres.
Imaginons une journée de sortie : le parent prépare la somme avant le départ, explique à l’enfant qu’elle est destinée à une dépense précise, puis lui laisse le portefeuille. Au moment de payer, l’enfant suit une routine répétée. Si quelque chose ne fonctionne pas ou si le montant ne suffit pas, il sait qu’il doit se tourner vers l’adulte accompagnateur plutôt que multiplier les essais. Ce scénario montre la vraie valeur du service : il sert de marche intermédiaire entre dépendance totale et autonomie bancaire.
Le produit peut aussi convenir à une famille qui voyage avec des enfants d’âges différents, à condition de ne pas supposer que le même niveau de liberté convient à tous. Le plus jeune aura peut-être besoin d’une somme destinée à un achat précis et d’un accompagnement rapproché. Un adolescent pourra vouloir davantage de contrôle et considérer ce cadre comme trop limité. Dans cette seconde situation, une carte adaptée aux mineurs ou une solution bancaire familiale peut être plus pertinente, surtout si l’objectif est d’apprendre à gérer un budget plus large.
Pour une personne qui ne lit pas encore couramment, le système peut être intéressant parce que l’enfant n’a pas forcément à naviguer dans une application financière au moment du paiement. Pour une personne ayant des difficultés motrices, le sans-contact peut réduire certaines manipulations, sans garantir que toutes les étapes seront faciles. Pour une personne anxieuse, la préparation préalable est indispensable. Dans chaque cas, je recommande de tester dans un contexte peu risqué avant de compter dessus pendant une journée entière.
Les limites que je garderais en tête
La première limite est que Money Walkie ne convient pas à tous les projets d’autonomie. Si l’enfant doit suivre plusieurs dépenses, gérer un budget hebdomadaire, recevoir de l’argent régulièrement ou apprendre les fonctions d’un compte, une application bancaire dédiée aux mineurs donnera probablement une vision plus complète. Le portefeuille sans contact est plus spécialisé. Cette spécialisation est sa force pour un besoin simple, mais elle devient une contrainte dès que les attentes grandissent.
La deuxième limite concerne la dépendance au contexte de paiement. Un moyen sans contact peut être très pratique dans un commerce habitué à ce type de transaction, mais l’enfant doit savoir quoi faire si le commerçant demande l’aide d’un adulte, si le paiement échoue ou si l’environnement devient trop stressant. Je ne laisserais donc pas un enfant utiliser le dispositif sans lui donner une solution de repli : appeler l’accompagnateur, attendre, ou renoncer à l’achat. Cette règle est plus importante que la rapidité du geste.
Il faut également accepter que l’accessibilité ne soit pas identique pour tout le monde. Une interface peut sembler simple à un parent et rester fatigante pour une personne ayant des difficultés visuelles, cognitives ou motrices. Les réglages du téléphone, le niveau de lumière, la taille des textes et la présence d’un proche peuvent changer l’expérience. Je testerais donc l’application avec la personne concernée, plutôt que de décider à sa place qu’elle sera facile à utiliser.
Enfin, le dispositif ne résout pas automatiquement les questions éducatives. Donner de l’argent de façon sécurisée ne suffit pas à apprendre à comparer les prix, à différer un achat ou à respecter une limite. Pour que l’expérience soit réellement formatrice, le parent doit expliquer la somme disponible et revenir ensuite sur ce qui a été dépensé. Cette discussion peut rester très simple, mais elle transforme un paiement pratique en occasion d’apprentissage.
À qui je le recommande, et à qui je conseillerais autre chose
Je recommande Money Walkie aux parents qui veulent donner une petite marge d’autonomie à un enfant pendant une sortie, sans ouvrir immédiatement la porte à une gestion bancaire complète. Il me paraît particulièrement adapté aux premières expériences de paiement, aux situations où l’argent liquide est peu pratique et aux familles qui souhaitent conserver un accompagnement proche. Le classement PEGI 3 va dans le sens d’un produit pensé pour un public familial, même si l’adulte reste indispensable pour fixer les règles.
Je le conseillerais moins à un adolescent déjà prêt à gérer plusieurs catégories de dépenses, à une famille qui cherche un outil de budget détaillé ou à une personne qui a besoin d’une accessibilité précisément documentée avant de s’engager. Dans ces cas, il vaut mieux comparer avec une carte pour mineur, une solution de compte familial ou un moyen de paiement plus directement contrôlable par l’utilisateur lui-même. Money Walkie ne doit pas être choisi parce qu’il remplace toutes les alternatives, mais parce que son périmètre correspond exactement au besoin.
Mon avis est donc favorable, avec une condition : l’utiliser comme un outil d’accompagnement, pas comme une délégation complète de responsabilité. Le fait qu’il soit gratuit facilite l’essai, et sa présence sur Android à partir de la version 8.0 le rend accessible à de nombreux appareils encore utilisés. Je commencerais par une sortie courte, une somme limitée et une consigne unique, puis j’observerais les difficultés réelles de l’enfant plutôt que de me fier à l’âge ou à une idée générale de l’autonomie.
Dans l’ensemble, Money Walkie répond bien à une question précise : comment permettre à un enfant de payer sans lui imposer toute la complexité d’une banque classique ? Sa valeur est moins dans la quantité de fonctions que dans ce passage progressif vers l’indépendance. Si vous cherchez un portefeuille sans contact familial, lisible dans son intention et utilisable comme étape d’apprentissage, l’application mérite un essai. Si vous recherchez une gestion financière complète ou une réponse garantie à des besoins d’accessibilité particuliers, je regarderais plutôt une solution plus spécialisée.
Foire aux questions
01Qu’est-ce que Money Walkie et comment fonctionne cette application ?
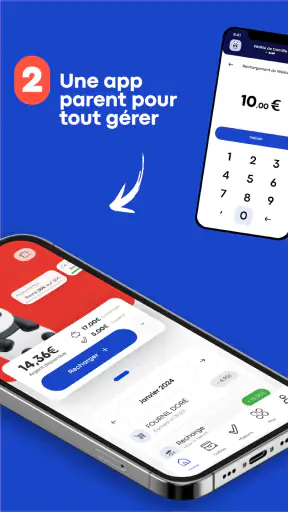
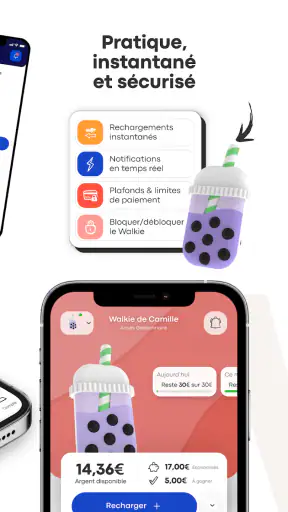
Money Walkie est une solution de paiement mobile associée à un petit objet sans contact, souvent utilisé comme une carte prépayée. Après avoir créé un compte et associé le Walkie à l’application, l’utilisateur peut y ajouter de l’argent et régler certains achats chez les commerçants compatibles. L’application sert également à consulter le solde, suivre les transactions et gérer les paramètres du compte.
02Money Walkie est-il adapté aux enfants et comment les parents gardent-ils le contrôle ?
L’un des principaux intérêts de Money Walkie est de permettre aux parents de donner une certaine autonomie financière à leurs enfants tout en conservant une visibilité sur leurs dépenses. Depuis l’application, le parent peut généralement vérifier le solde, consulter l’historique des paiements et recharger le compte. Il est toutefois important de lire les conditions d’âge et les modalités de supervision avant l’inscription.
03Comment recharger un compte Money Walkie et y a-t-il des frais ?
La recharge s’effectue normalement depuis l’application, selon les moyens de paiement proposés au moment de l’inscription. Avant de valider une opération, il est conseillé de vérifier le montant minimal, les éventuelles limites de recharge et les délais de traitement. Des frais peuvent également dépendre du type de service, du compte utilisé ou de certaines opérations ; les tarifs officiels doivent donc être consultés avant utilisation.
04Où peut-on utiliser Money Walkie pour effectuer un paiement ?
Money Walkie fonctionne principalement auprès des terminaux de paiement acceptant la technologie sans contact et compatibles avec le service. Cependant, tous les commerçants, distributeurs automatiques, sites internet ou transports ne prennent pas nécessairement en charge ce moyen de paiement. Lors de notre évaluation, il est apparu préférable de vérifier la compatibilité du point de vente et de conserver une solution de paiement alternative en cas de refus.
05Money Walkie est-il sécurisé et que faire en cas de perte ou de vol ?
Comme pour tout moyen de paiement, la sécurité dépend à la fois de l’application, du compte et de la réaction de l’utilisateur. Il faut protéger ses identifiants, éviter de partager ses codes et surveiller régulièrement l’historique des transactions. En cas de perte ou de vol du Walkie, il est recommandé de le signaler rapidement depuis l’application ou au service client afin de demander son blocage et de sécuriser le solde associé.


